一、9月钢铁行情回顾:
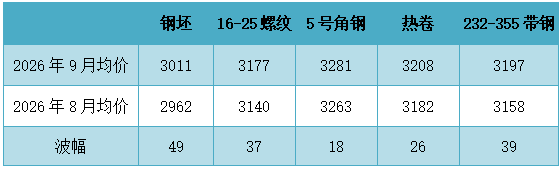
2026年9月国内黑色产业链钢材价格整体呈现上旬冲高、中旬回落、下旬低位震荡的走势。从盘面来看,钢材期货价格持续走弱,叠加钢材出口订单转弱,传统“金九”旺季预期未能兑现,市场核心矛盾体现为成本端形成较强支撑,然基本面受到需求疲软与供给压力不减的双重挤压,钢材价格在成本支撑与需求拖累之间反复拉扯,整体行情呈现震荡偏弱格局,品种分化明显。
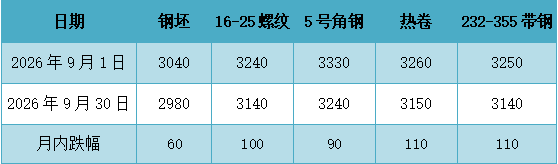
据报春数据统计,截至9月30日,主流市场钢材价格窄幅震荡调整,整体价格重心较8月份有所上移。具体来看,唐山螺纹(16 25)、热卷(3.5 9.5)等主流品种价格较9月初下跌60-110元/吨。(单位:元/吨)具体如下图:
运行特征:9月份钢材市场大致呈先扬后抑走势。上旬月初市场博弈旺季预期,叠加蒙煤通关收紧、焦炭多轮提涨,钢厂成本抬升,现货与黑色期货同步反弹,市场看涨情绪升温,但下游工地复工偏慢,终端仅按需采购,缺少真实需求支撑,投机成交有限。中旬煤炭保供稳价政策出台,市场预判焦煤供应趋于宽松,煤焦率先下行,带动成材期货回调;现货观望情绪浓厚,前期涨幅快速回吐。钢厂亏损持续扩大,开始主动检修、压减铁水,但减产节奏偏慢,供给收缩力度有限。下旬钢价止跌进入低位震荡,库存保持季节性去化,价格跌势放缓,进入弱平衡区间。钢材总库存延续季节性去库,但去库速率弱于往年同期;出口订单小幅回暖(东南亚、中东补库),对板材形成一定支撑。临近国庆,贸易商控制备货,市场交投清淡,现货波动收窄。
二、钢铁供给:
9月供给维持低位博弈格局,长流程高炉受煤焦成本抬升、亏损扩大约束叠加行业自律控产,铁水产量低位震荡,复产空间受限;短流程电炉受废钢成本偏高拖累,盈利修复乏力,开工整体偏弱,月末临近长假,部分电炉小幅排产,产能利用率小幅波动。全国粗钢产量9月维持低位水平,供给压力不大,对钢价形成一定支撑。
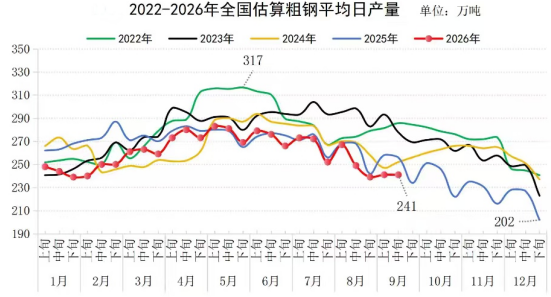
据中钢协9月中旬统计估算,本旬全国日产粗钢241万吨、环比增长0.1%(见下图),日产生铁215万吨、环比下降1.4%,日产钢材374万吨、环比增长1.7%。
唐山市场:
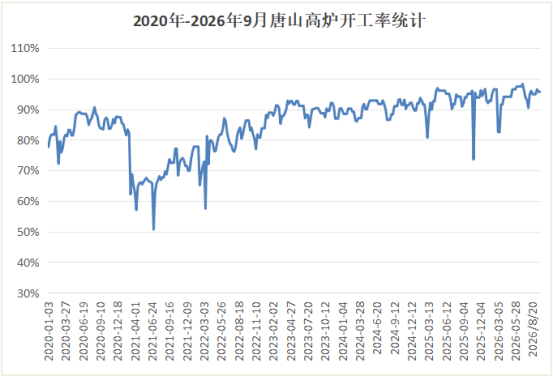
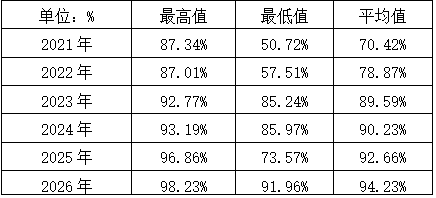
截至9月30日唐山地区钢厂高炉及下游轧材企业开工率如下表所示:
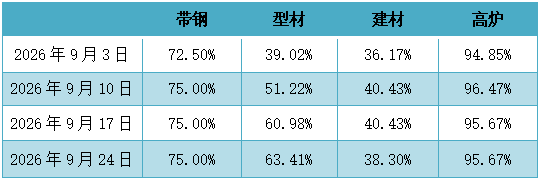
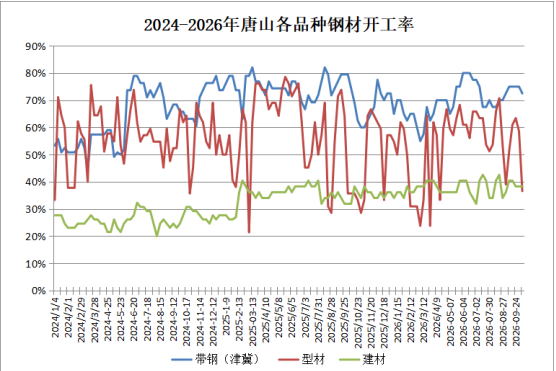
8月高炉开工率整体处于高位窄幅震荡运行。月初旺季预期推动部分检修高炉复产,开工率小幅反弹,但终端需求释放不及预期,叠加原料成本抬升,钢厂盈利快速压缩,中下旬部分中小高炉主动检修增多,铁水产量月内前高后低。下游调坯轧钢企业开工率整体偏低位运行,坯材价差持续倒挂压制生产积极性,月内短暂复产之后再度减产,基于成品出货偏弱、库存偏高,钢坯按需采购,对上游坯料承接力度不足,“金九”旺季整体兑现不及预期。
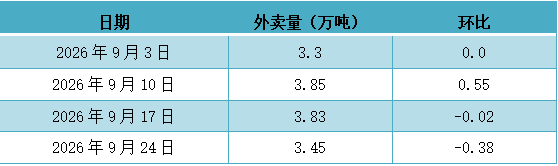
据报春数据统计,9月钢坯外卖量呈先升后降倒V走势。上旬钢厂外销资源放量,外卖量冲高至本月高点3.85万吨;中旬维持高位小幅震荡;下旬随下游调坯企业利润收缩,钢厂主动减少钢坯外放,外卖量明显回落。月末外卖量虽较峰值下滑,但仍高于月初水平,截至9月24日唐山钢坯日均外卖量合计3.45万吨,较月初增4.55%。增量的原因,一是近期铁水产量维持高位;二是钢企进行品种调配,在成材利润较差增加钢坯外销比例,另外考虑资金回款等问题部分钢企提前预售十一期间钢坯外销量。
需求端的主要制约来自利润,坯材价差收窄导致调坯成品材利润倒挂,部分亏损20至40元/吨,成本压力较大。同时调坯厂内成品材出现累库,成品材出货量不稳定,进一步抑制后期钢坯采购需求,钢坯市场供需矛盾逐步累积。供应端钢厂为回笼资金、优化品种结构,加大钢坯外销力度,钢坯外卖量增量明显;需求端,坯材价差收窄致使调坯轧材企业利润倒挂,成品材累库、出货不稳,下游调坯轧材企业仅刚需采购,钢坯需求端压力延续。
9月唐山地区钢厂钢坯外卖量统计如下:
三、钢材需求:
进入传统金九旺季,上旬受旺季预期带动,电炉钢厂利润边际修复,开工小幅抬升,长流程钢厂维持高位生产,钢材供给环比8月小幅增量;中下旬终端需求兑现不及预期,长流程钢厂亏损压力加大,叠加环保管控、节前排产调整,钢厂主动增加高炉检修,铁水产量边际回落,整体供给释放受限。分品种看,建材端钢厂随工地备货节奏灵活调产,增量有限;板材生产保持韧性,热卷、中厚板依托出口订单维持相对稳定产出,钢厂按需排产,大规模增产意愿不足。
建筑用钢:当前经济处于新旧动能转换磨底阶段,房地产持续拖累终端需求。8月M1-M2剪刀差被动收窄,资金供给充足,但实体有效融资需求修复仍需时间。地产相关数据全面走弱。8月100大中城市土地成交面积同比下降16.42%,商品房销售、房屋新开工、竣工面积降幅继续扩大,房企到位资金与开发投资同比显著负增长。行业仍处在去库存周期,二手房价格承压,供给端表现疲软,房地产业持续压制钢材终端需求。基建方面,截止9月22日今年新增专项债发行进度72.1%,进度慢于去年同期;而今年以来基建设施专项债累计投入占比46.92%,基建投入比例总体环比下滑。1-8月基建投资累计完成额同比-5.37%,增速环比继续回落,受地方化债影响实物工作量偏低。目前下游基建资金到位程度小幅好转,但仍小于去年同期水平。
制造业用钢:8月制造业PMI分化,官方PMI回升至49.8仍低于荣枯线,新出口订单有所改善。1-7月规上工业企业利润总额同比增16.3%,企业盈利整体改善,但部分装备、汽车行业利润承压。1-8月制造业固定资产投资同比-2.3%,降幅扩大,结构分化明显,新兴产业投资向好,传统制造投资偏弱。分项来看,汽车产量同比回落但出口仍增37.16%;白电产量下滑、出口小幅增长;挖掘机产量与出口保持高增;船舶产量大增但出口受高基数拖累下降。综合来看,海外制造业需求仍有支撑,国内工业品出口总体保持平稳。
四、钢材库存:
9月钢材延续8月下旬开启的去库周期,在钢厂亏损主动控产、终端季节性开工回暖、出口需求边际修复共同作用下,五大品种钢材库存持续去化,整体库存绝对值处于中等偏上水平,品种分化特征显著。
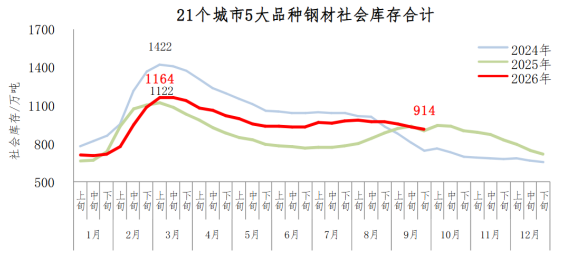
据中钢协监测数据,9月下旬,21个城市5大品种钢材社会库存914万吨,环比减少18万吨,下降1.9%,库存小幅下降;比年初增加193万吨,上升26.8%;比上年同期增加12万吨,上升1.3%。
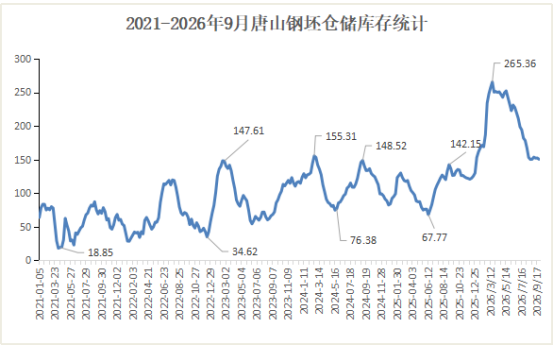
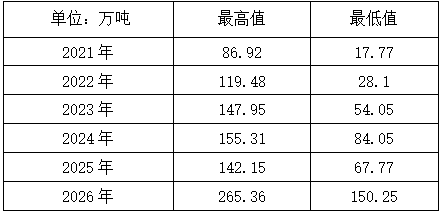
唐山地区:唐山地区各品种库存分化,带钢库存从71万吨回升至94.02万吨,热卷库存从113.06万吨小幅升至116.37万吨,钢坯库存从153.39万吨回落至150.25万吨。整体库存有涨有落,旺季去库不明显。
五、成本分析:
9月成本端核心矛盾集中在煤-焦强势上涨,铁矿石维持偏弱震荡,炼钢成本重心显著抬升,成材价格上涨不及原料涨幅,钢厂亏损进一步扩大。
铁矿石:海外澳巴发运维持高位,全球铁矿供给充裕;国内铁水受钢厂亏损约束,增产进度缓慢,钢厂多以消耗自身及港口库存为主,主动补库意愿不强,港口库存仅小幅回落,去库速度偏慢。铁矿缺少独立上涨驱动,行情跟随成材盘面联动,对钢价底部支撑力度有限。
焦煤、焦炭:煤焦是9月成本最大扰动变量。受国内煤矿事故扰动,优质低硫主焦煤供给缺口进一步放大,现货价格持续上行;焦化厂挺价意愿较强,9月10日焦炭第五轮提涨落地,持续推高长流程钢厂铁水成本。尽管节前多部委出台煤炭保供稳价政策打压市场情绪,但实际煤矿复产节奏偏慢,蒙煤通关的问题没有实质性解决,焦煤的结构性紧缺现实并未扭转,煤焦成本底部支撑依旧牢固。
据报春APP数据显示,唐山地区钢厂平均原料成本及钢坯吨钢理论利润情况(9月1日-9月30日):
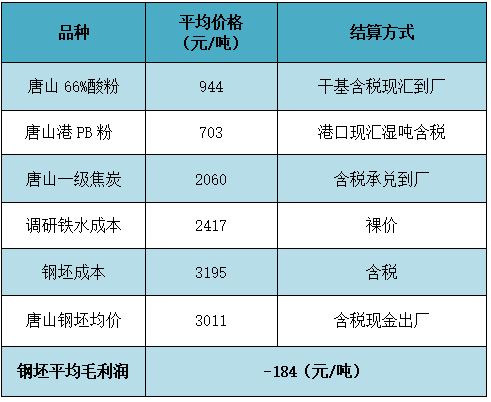
9月钢坯价格上涨后逐步回落,全月钢坯毛利润依旧处于亏损,原料上涨速度快于成材上涨速度,钢厂亏损扩大78元/吨。
五、钢材进出口:
9 月钢材出口维持偏稳格局,进口继续低位运行,出口依旧作为国内钢材需求的重要补充,但海外供给持续扩张,长期增量空间受到明显挤压。出口方面,8 月国内钢材出口 1015 万吨,同比大幅增长,环比小幅抬升;进入 9 月上半月,东盟、中东地区补库需求延续,板材出口订单边际修复,钢坯出口表现好于成品钢材。但海外高炉复产节奏加快,韩国、印度、越南生铁与钢材产量持续抬升,不断挤压我国钢材海外市场份额,叠加海外贸易壁垒、碳关税等因素,海外采购整体积极性有限,缺少大额长单支撑,出口更多体现阶段性脉冲修复,难以出现持续性大幅增长。分结构看,船舶、新能源车产业链相关板材出口韧性较强;建筑类钢材外需表现平淡。
七、10月市场观点:
1、宏观方面:实体融资修复缓慢,稳增长政策存在预期
宏观层面市场仍有稳增长政策期待,但实体融资修复节奏偏慢。8 月社融数据大幅走弱,居民信贷持续收缩,反映购房与消费意愿偏弱;土地成交、商品房销售、房屋新开工等地产相关指标同比降幅继续扩大,房企资金来源持续恶化,地产拖累建筑用钢的逻辑并未发生本质改变。基建方面专项债发行进度慢于去年同期,受地方化债约束,实物工作量释放有限,基建难以带来超预期增量。海外制造业复苏节奏偏弱,海外供给持续扩张,外部更多带来阶段性情绪影响,难以驱动钢价趋势性上行。
2、供应端:钢厂亏损约束产量,铁水难以反弹
钢厂盈利情况决定 10 月供给格局。当前长流程高炉深度亏损,铁水产量维持波动,后续仍有进一步减产可能性;电炉依靠谷电时段盈利实现小幅增产,但平电依旧亏损,整体增量空间有限。整体粗钢、铁水不会出现大规模复产,供给端维持偏弱格局。风险在于,若后期钢价上涨修复钢厂利润,前期检修高炉存在复产预期,会带来供给增量压制钢价上行空间。
3、需求端:季节性改善有限,整体弱于往年同期
10 月进入传统旺季尾声,气温适宜施工,房建、基建存在季节性支撑,但地产销售、新开工、房企资金未见实质性好转,财政支出偏弱,建材需求修复高度受限。制造业板块延续分化,新能源车、挖掘机、船舶出口保持韧性,对热卷、中厚板形成支撑;但家电、传统通用机械国内内需偏弱。出口端东盟补库尚有支撑,但海外产能扩张压制增量。整体需求仅有季节性温和改善,整体水平弱于往年同期,是决定本轮行情高度的核心变量。
4、成本端:焦煤底部支撑较强,保供政策带来回调风险
原料端,焦煤受供给收缩现实支撑成本底部牢固,虽然双节前保供稳价政策打压市场情绪,但煤矿复产、蒙煤通关落地尚需时间,煤价下跌后仍存在较强支撑;如果后续保供逐步兑现,煤焦存在回调风险。铁矿石港口库存偏高,铁水难有大幅回升,矿价缺少上行动能,跟随成材震荡运行。原料整体托底钢价下方,但无法独立驱动钢价持续上涨。
5、库存端:有望延续去库,去库节奏决定行情演绎
9 月已经确立去库趋势,10 月在钢厂主动控产背景下,钢材库存有望继续去化,螺纹库存表现优于热卷。若上中旬去库速度较快,将提振市场信心;如若终端需求快速转弱,去库不及预期,偏高的库存将再度压制钢价反弹空间,库存去化斜率为关键观测指标。
综合宏观、供需、成本、库存综合判断:10 月钢材供需迎来季节性改善窗口,但需求难有超预期表现。节前煤炭保供政策压制市场情绪,盘面前期承压震荡偏弱;考虑焦煤供给缺口现实、钢厂深度减产、盘面估值偏低,10 月中下旬存在触底反弹机会,整体行情呈前低后高走势,行情以区间波段为主,单边大涨基础并不具备。上方受到地产弱现实、潜在复产增量压制,下方由高炉减产与煤焦成本形成较强支撑。
2020-2026年9月唐山地区高炉开工率统计
2021年-2026年9月唐山地区仓储库存统计