


多空博弈,下周钢价窄幅偏弱!
一、投机需求不足,钢价震荡偏弱
本周(10月19日-10月23日)国内钢市呈现震荡偏弱行情,周初稳增长政策预期短暂提振盘面,市场对“银十”赶工存有期待,但下游工程项目资金到位率仍不理想,终端采购以刚需为主,投机性需求不足,黑色系期货冲高乏力后承压回落,市场谨慎观望情绪较浓,商家操作以降库出货为主,一单一议促进成交的现象增多;同时,周后期室外受气温下降影响,施工逐步进入收尾阶段,用钢需求呈季节性收缩,进一步抑制交投活跃度。供应端,虽有部分钢厂有控产、检修消息,但减产节奏偏慢、落地力度不及预期,供给收缩带来的支撑有限,钢厂为加快资金回笼,出货意愿依然较强,对价格难以形成有效托底。
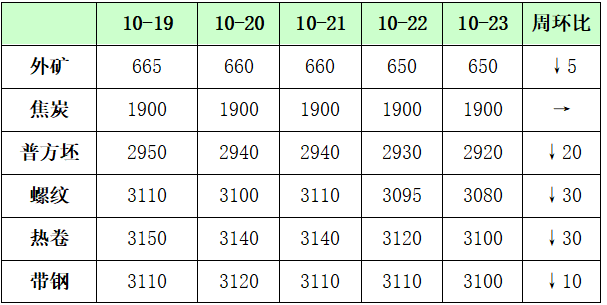
原料端,铁矿石港口库存走高,钢厂仅按需小批量采购,矿价区间偏弱运行;焦炭价格暂稳运行,焦企受亏损拖累小幅减产,而下游铁水小幅回落、钢厂维持刚需采买,供需双弱格局下提涨落空,成本支撑持续走弱,整体钢价震荡偏弱运行。
二、供应端:高炉开工持平、铁水产量小幅回落
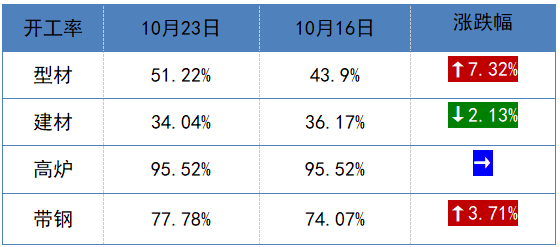
据报春数据统计,本周针对唐山地区钢铁企业的生产情况调研显示,该地区样本钢企中共有4座高炉处于检修(含停产)状态,涉及的总检修容积为6000立方米。经测算,本周唐山地区高炉的容积开工率约为95.52%,较上周统计持平。从全国来看,日均铁水产量环比上周降1.36万吨至232.3万吨。
唐山地区主要品种开工率情况如下:
三、表观需求走弱,钢材库存去化缓慢
报春数据统计,唐山地区各品种库存分化明显:带钢主流仓储库存99.16万吨,较上周减5.7万吨;热卷库存为130.96万吨,周环比增加3.07万吨;钢坯库存增3.1万吨至140.8万吨。钢厂亏损压力尚无明显缓解,开工难度持续增长。目前钢材产量总体维持低位水平,库存维持去化表现,对短期基本面格局有支撑。长假过后,终端用钢需求出现集中性释放,令上周钢材产存数据明显好转。但本周表观消费数据再度转弱,表明钢材需求回暖的持续性不足,对市场情绪造成一定利空压制。本周全国总库存为1447.75万吨,降幅收窄至2.17%,同比低接近7%,再创春节以来新低。分结构看,厂库环比下降2.26%,社库环比下降2.13%,考虑北方天气逐渐转冷,户外施工进一步受限,去库放缓,主要是需求端季节性走弱。
四、钢厂亏损仍存,铁水缓慢回落
根据报春数据最新调研:本周唐山地区样本钢厂平均铁水不含税成本为2383元/吨,环比上周降30元/吨;平均钢坯含税成本3156元/吨,环比上周降33元/吨;与当前普方坯出厂价格2920元/吨相比,钢厂平均毛利润-236元/吨。
成材端旺季尾声需求持续偏弱,下游采买保持谨慎,现货成交维持低位,钢价走势偏弱,利润低位运行。持续亏损倒逼钢厂增加检修计划,全国日均铁水自 230 万吨上方缓慢回落,但主动大面积减产意愿仍不强,供给收缩节奏偏慢,负反馈尚未全面兑现。
五、铁矿震荡偏弱,焦炭提涨未落地
铁矿:本周铁矿石盘面延续弱势震荡,主连周五夜盘收670.5,环比小幅下跌,下方支撑偏弱。供应端海外发运维持高位,到港量持续增加,港口库存继续累积,供给宽松格局明确。需求端钢厂依旧坚持低库存运行,仅刚需补库,主动增库意愿偏弱;铁水小幅回落进一步压制铁矿采购需求,疏港表现平淡。成材端需求没有实质性改善,矿价缺少向上驱动,短期延续偏弱震荡。
焦煤、焦炭:本周煤焦盘面偏弱震荡,现货端,焦企发起首轮焦炭提涨,自10月21日零时执行,但钢厂暂未接受,钢焦博弈持续,焦化利润修复受限,焦煤采购偏谨慎。港口库存分化,天津港55万吨增3万吨,连云港0.07万吨降0.04万吨,日照港36万吨降2万吨,青岛港55万吨降1万吨,总库存146.07万吨微降0.04万吨,整体去库缓慢,投机拿货意愿不强。焦煤主产区供应平稳,保供持续,终端成材需求无明显起色,钢厂严控原料成本,压制煤焦上行空间。
六、钢铁行业热点
1、9月全球粗钢产量1.424亿吨
世界钢铁协会数据显示,2026 年 9 月,全球 70 个纳入统计的国家和地区粗钢总产量 1.424 亿吨,同比小幅回落 0.2%。分区域来看,亚洲及大洋洲粗钢产量 1.04 亿吨,同比增长 0.7%;北美产量 930 万吨,同比上升 3.4%;欧盟 27 国产量 1010 万吨,同比下滑 5.0%。 分国别,中国粗钢产量 7359 万吨,同比微增 0.1%,继续位居全球第一;印度、美国、日本、俄罗斯粗钢产量依次排在第二至第五位。
2、中钢协:我国钢铁行业已全面进入减量发展、存量优化阶段
当前,我国钢铁行业已全面进入减量发展、存量优化阶段,需求结构深刻调整,建筑用钢占比由2020年的58%降至2025年的49%,制造业用钢占比由42%升至51%。面对“十五五”新形势,中钢协在冶金设备分会年会建议,冶金装备产业链要紧紧围绕钢铁工业高质量发展主线,锚定培育新质生产力,坚持产业链协同攻坚,持续提升装备国产化水平;坚持以需求为牵引,审慎推进品种结构调整;坚持“走出去”战略,维护中国钢铁形象。
七、下周展望
宏观层面,地产、基建资金落地节奏偏慢,稳增长政策以预期为主,实物需求拉动有限;海外通胀反复,美元波动,大宗商品整体风险偏好偏弱,市场观望情绪较重。 基本面来看,焦炭首轮提涨未落地,钢厂亏损持续,但终端需求缺乏持续放量,表需环比回落。
原料端铁矿港口高库存 + 需求走弱,偏弱格局难改;焦煤低库存有支撑,跟随焦炭波动。库存端,本周五大钢材总库存 1447.75 万吨,去库节奏放缓,对盘面支撑力度减弱。综合来看,需求弱现实和减产预期持续博弈,单边驱动不足,盘面维持窄幅偏弱震荡。